
私たちは独自調査を行い「東京のマンション価格上昇が今年から停滞し始める可能性がある」と考えています。
ご存知のように、東京23区の分譲マンション市場はこの10年ほど右肩上がりを続けてきました。その理由は次の通りです。
- 日銀の長期金融緩和
- 建築資材や人件費の上昇
- 好立地の用地が枯渇してきたこと
- 海外を含む投資マネーの流入
国土交通省の不動産価格指数(区分所有マンション、2010年平均=100)を見ると、東京都は2025年12月時点で234.8。基準年の2倍を優に超える水準まで来ています(出典:国土交通省)。
- 2015〜2019年……超低金利で実需層の借入余力が広がり、価格は緩やかに上昇
- 2020〜2022年(コロナ禍)……在宅勤務の普及で住環境重視の傾向が強まり、資材高騰も重なって供給が絞られ、価格上昇が定着
- 2023年以降……都心の大規模再開発や高額タワーマンションの供給が集中し、平均価格が急騰。23区全体の新築平均価格が1億円を恒常的に超える局面に
ところが複数の報道で、2026年後半からマンション価格が足踏みし始めたのではないか、と指摘されています。
日銀の追加利上げで住宅ローン金利の上昇圧力が強まり、中古市場では在庫の積み上がりや成約件数の減少が見え始めています。
この記事では、マンション価格にとって一つの転換点となる可能性がある、「今」のマンション価格を読み解いていきます。

この記事は「東京マンション売却編集部」が作成し、以下の監修者が内容を確認しています。
立石秀彦
宅地建物取引士/JSHI公認ホームインスペクター アップライト合同会社 代表
雑誌編集者として実業之日本社に勤務後、沖縄で不動産会社(沖縄かりゆし不動産)を約10年経営。現在はアップライト合同会社の代表として、関東・関西・沖縄の不動産会社と連携し、不動産関連データ分析および宅建業を運営。
マンションバブルは崩壊する?実は「三極化」の予測
公的統計と専門機関レポートを整理していくと、東京23区のマンション市場はこの10年続いた「全域・一律の上昇局面」を終え、「二極化を伴う選別・調整局面」に移ったと考えられます。
新築市場では、デベロッパーの寡占化と原価高騰による「高値維持・供給極小化」のメカニズムが、引き続き強く働く可能性があります。そうなると、今後とも一定の価格が維持されるでしょう。
しかし、新築からあふれた需要の受け皿だった中古市場では、日銀の政策金利1.0%到達に起因する住宅ローン金利の引き上げをきっかけに、売り出し価格の改定率(値下げ率)上昇や成約件数の減少といった、需給バランスの変調が指摘されています。
今後は、資産背景を持つ富裕層需要に支えられて希少性が保たれる「都心プライムエリア・駅直結大規模再開発物件」。そして、実需層の給与所得と借入可能上限額で価格が制約される「城東・城北・城西の一般住宅地」という二極の間で、価格を維持する力の差が、大きく開いていくと考えられます。
東京全体、あるいは関東全域に視野を広げると、さらに価格を維持しにくい第三極が存在します。たとえば、マンションレビューの調査によると、群馬県のマンション価格は2025年後半から下落に転じ、現在も下落を続けています。
この点をふまえ、次章では、第一極といえる東京都心6区内のマンション価格を徹底的に分析し、価格動向の「今」と「今後」を読み解きます。
「マンションレビュー」2026年7月 全国中古マンション相場推移 データ集
都心のマンション価格を具体的事例から読み解く
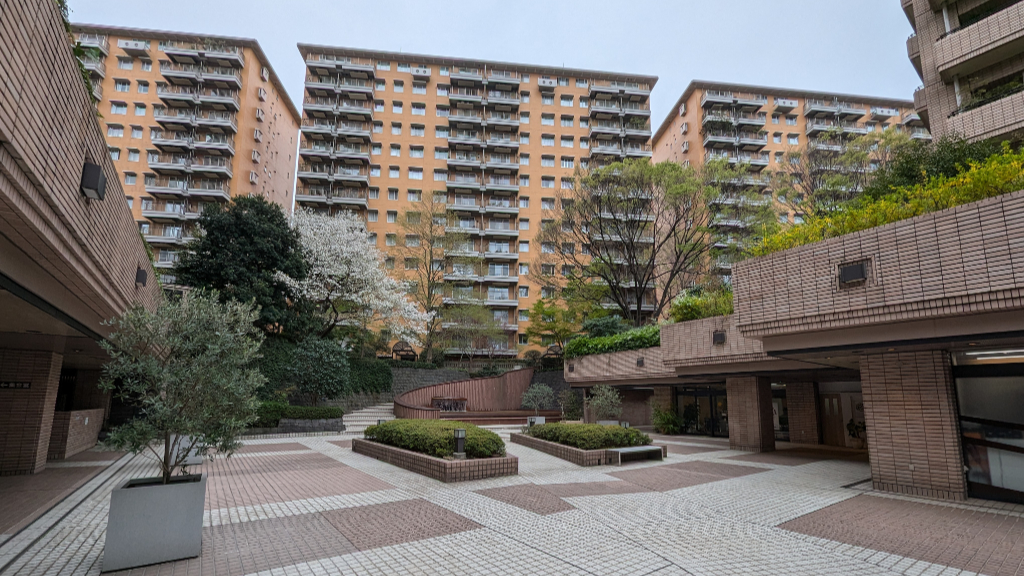
東京都心部のマンション価格を分析するにあたり、①ある程度取引事例が多い大規模マンション(1000戸以上)、②築年が古く取引事例が詰み上がっていること、③今も価値が維持されていることを条件に選定すると、該当物件は数件に絞られます。
その中で、私たちは広尾駅の近くにある、広尾ガーデンヒルズに絞り、レインズのデータを可能な限りさかのぼって価格推移の実態を明らかにしました。
レインズ(東日本不動産流通機構)に登録された、過去の全取引情報(ただし図面が取得できた227件)を抽出し、すべての取引データを70㎡価格に換算。その上で、年ごとの取引の中央値を採用し、分析しました。
227件の取引事例から見えた近年の急激な価格上昇
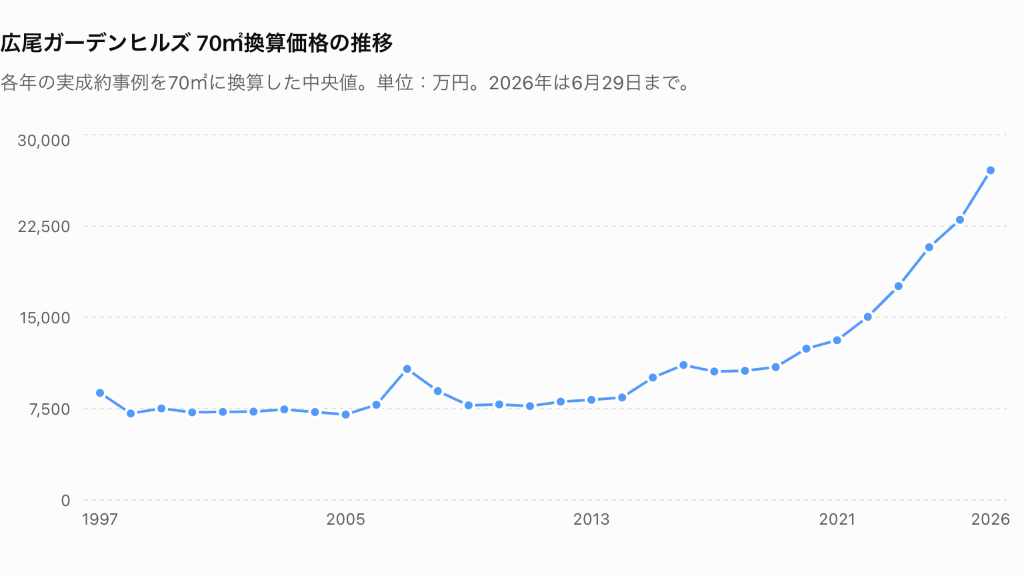
広尾ガーデンヒルズの価格は、2019年ごろから急激に上昇を続けています。上記は各年の実成約事例を70㎡に換算した中央値をグラフ化したものですが、2019年から2026年にかけて、約2.48倍もの上昇がみられます。
2026年は年度途中である点、5つの棟の価格差を考慮していない点には留意が必要ですが、この調査から「2026年前半の、広尾ガーデンヒルズ70㎡換算値(中央値)は約2億7,076万円である」と推定することができます。
2026年9月現在「価格停滞」の予兆が見られた
2026年前半の広尾ガーデンヒルズは約2億7,076万円でした(70㎡換算・中央値)。では、「今」の価格はいくらでしょうか?
私たちは2026年9月の価格を推定するため、SUUMOで売り出されているデータ29件を集計しました。結果、重複をのぞくと17戸が売り出されていることがわかりました。
その「売出価格」の70㎡換算中央値は、約2億7,019万円です。さらに、価格乖離率を考慮して「成約価格」を推測すると、約2.5〜2.6億円程度と推測できます。
ざっくりまとめると、2026年前半の70㎡換算中央値は約2.7億円でしたが、2026年後半は2.5〜2.6億円になる可能性があるわけです。
もちろん、絶対数が少ない調査であり、なおかつ棟別の価格差を考慮していない以上参考値にすぎませんが、それでも次の推測がなりたちます
都心マンション価格の「今」
- 広尾ガーデンヒルズの価格は上昇局面にない可能性
- 第一極の東京都心マンションであっても慎重に価格を見守る必要がある
すなわち「今までの価格上昇局面に変化が見られる」と考えていいでしょう。
次の章では、日本のマンション価格を引き上げた要因と、今後のマンション価格動向について考えてみます。
誰が日本のマンション価格を引き上げたのか
日本のマンション価格高騰要因は、記事冒頭で述べたように複数存在します。ここでは、今後のマンション価格動向を占う材料として、それぞれの要因について押さえておきましょう。
インバウンド需要・非居住者が押し上げたマンション価格
明治大学経済学部の野澤千絵教授は、著書『マンション高騰の真実』で、外国に住所をもつ人を含む「非居住者」がマンション価格高騰の一端を担っている可能性を指摘しています。
たとえば、「外国人は新築マンションを買い占めているのか」を考察した章では、次のように述べています。
(外国に住所がある者による新築マンションの取得は)2025年1〜6月のデータでは、東京都全体で3.0%、東京23区で3.5%、都心6区で7.5%と、都心に向かうほど割合が高くなっています。都心6区で最も高いのは新宿区(14.6%)で、渋谷区(8.1%)、千代田区(7.7%)が続きます。
ただ、外国人(外国に住所がある者)による取得は、非居住者の一部にすぎません。
野澤教授は、外国人に加えて、企業が同じマンション内で複数戸を購入し、短期間に転売する事例が多い点も指摘しています。
異次元の金融緩和とマンション価格
マンションなど不動産価格高騰の一因として、日銀の金融緩和の影響があげられます。
住宅ローンの変動金利は、一時0.3%台まで下がりましたが、金利が下がれば、同じ月々の返済額でも、借りられる金額は増えます。この「借りられる額の増加分」が、そのまま物件価格に上乗せされていきました。それが価格上昇圧力となったのです。
さらに、夫婦で組むペアローンが広がったことで、世帯としての借入枠はもう一段広がりました。共働き世帯が1億円前後の物件にも手を伸ばせる環境が、ここ数年で整ったわけです。
しかし、一転して今、日銀は金利を上げ始めています。おそらくローン依存度の高い郊外エリアから価格の調整が始まり、徐々に都内へ波及するという予測が一般的です。それが価格下落圧力として働く、と考えていいでしょう。
建築資材や人件費の上昇
金利に加えて、建築資材の高騰も、価格を押し上げてきました。
生コンクリートや鉄筋(建物の骨組みに使う資材)は、この10年で5割以上値上がりしました。人件費も上昇しており、2025年の公共工事設計労務単価(国土交通省)は、10年前の1.5倍に相当する24,852円まで上昇しました。
こうしたコストは、価格に乗せる必要があります。そこで、デベロッパーは戸数を絞り、利益率の高い都心立地へ集中する方針をとっています。専有面積を少し減らして、総額を抑える工夫も広がっています。
好立地の用地が枯渇してきたこと
用地の枯渇も、価格を押し上げる要因です。都心には、もう「まとまった土地」がありません。
三菱UFJ信託銀行の調査(2025年度上期、7月末時点)では、マンション用地の仕入れについて「苦戦している」と答えたデベロッパーが73%にのぼりました。
さらに、競合も増えています。
インバウンド需要の回復で、ホテルや簡易宿所を建てたい事業者がマンションと競合し、同じ土地を狙うようになりました。住宅としての採算より、ホテルとしての収益性のほうが高く見積もれる場合、住宅用地としての落札は難しくなります。
こうした状況下で、デベロッパーは確実に売れる「都心・駅近」だけに集中する方針をとりはじめました。
このように、都心部のマンション用地が枯渇してきたことが、マンション価格押上の要因として作用しています。
「マンションの暴落」は起きるのか?
マンション価格は暴落するのでしょうか。
筆者は、データを見る限り「新築と中古では事情が異なる」と考えています。また、エリアによる格差も開いていきそうです。
都心新築マンションは一定の価値を維持
新築マンションは、当面は高値が続きそうです。理由は単純で、供給そのものが減っているからです。首都圏の新築供給戸数は、2004年の85,429戸から2024年には23,003戸まで落ち込みました(東京都都市整備局・不動産経済研究所調べ)。
新築供給は、20年でおよそ3割に減ってしまったのです。
背景には、用地仕入れの難しさがあります。すでに紹介した通り、三菱UFJ信託銀行の調査(2025年9月)では、デベロッパーの73%が仕入れに「苦戦している」「見合わせている」と回答しました。用地価格が採算の合う水準を超えているためです。都心6区や23区の事業者の8割以上が、半年後も土地価格上昇を見込んでいます。
建築費も高止まりしたままです。
建設物価調査会のデータでは、マンション(RC造)の建築費指数は2023年に125を超えました(2015年=100)。資材高騰や円安、建設技能者の減少……こうした構造的な要因が重なっているため、短期間で下がる見込みは薄いというのが実情です。
中古マンションは価格が下落する可能性
一方、実需層が中心の中古マンション市場は、様相が異なります。オラガ総研の試算によると、年収1,500万円の世帯の借入可能額は、金利1.0%なら約1億1,070万円ですが、3.0%になると約8,120万円まで下がります。金利が上がるほど、買える価格の天井が下がっていく計算です。
マンションリサーチ(2026年9月発表)の調査でも、値下げ率の上昇や成約までの期間の長期化が確認されています。「いくらで売れるか」ではなく「実需層がいくらまで払えるか」に、市場の軸足が移りつつあります。
首都圏だけを比較しても地域差が広がりつつある
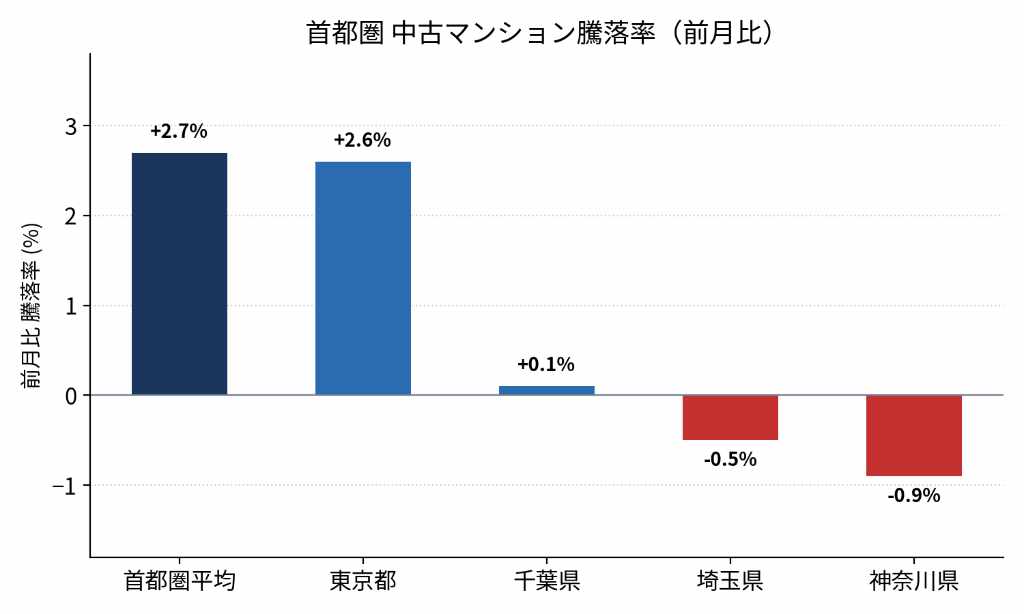
このグラフは、東京カンテイ市況レポート(2026年4月)に基づいて作成した、中古マンション(70㎡換算)価格の直近騰落率です(首都圏の数値が高いのは統計学上の「構成比効果」と考えられる)。
ここからわかるように、地域差も出始めています。成約データでも確認しておきましょう。
レインズの直近データ(2025年7〜9月期)では、東京都区部の成約価格は前年比+12.2%(7,556万円)と堅調ですが、多摩地域は−2.2%、埼玉県は−0.8%と、すでに下落に転じたエリアもあります。
現場で物件調査をしていても感じることですが、価格の動きは一律ではなく、立地や価格帯によってかなり分かれてきています。都心の高額帯は当面底堅く、郊外や実需向けの中古は、金利次第で調整が広がっていく……そうした二極化が、今後しばらく続きそうです。
結論としてマンション価格は下っても暴落まではいかない
筆者は、東京都心部や大阪市の都心3区など、実需以外の要因が価格に影響しているエリアでは、マンション価格が停滞しても暴落まではしないと考えています。
私たちがこの記事で分析した広尾ガーデンヒルズの事例でも、2026年前半までの著しい価格上昇局面ではなくなりそうですが、それでも停滞する程度。大きく下落するとは考えにくい状況です。
都心部では、住宅ローン金利以外の要因が価格形成に大きく影響しているからです。
ただし、実需層が多い郊外エリアでは、すでに価格下落が始まっています。金利が上がっても購入できる価格帯へ、需給バランスが調整される可能性もあります。
ただし、かつてのバブル経済崩壊時のように、極端な価格下落はないと考えます。今回、日銀が総量規制などを実施することはありませんから、ある程度ゆるやかな価格下落を続けつつ、適当な価格帯に落ち着くものと予測しています。
ですから、「マンションの暴落を待って買おう」という判断は、あまり現実的ではないでしょう。
市場が崩壊しても「生き残るマンション」3つの条件
実需層向けの市場に調整圧力がかかっても、すべてのマンションが同じように値下がりするわけではありません。
立地や管理体制によって、価格の下支えが働く物件と、そうでない物件とに分かれていきます。
ここでは、市場全体が調整局面に入っても価格が崩れにくい、3つの条件を整理します。
住宅ローンに依存しない「国内外の富裕層・海外マネー」が買い支える立地
金利上昇局面において、一般的な住宅ローンを利用する実需層は、金利が0.5%上がるだけでも「借入可能額」が縮小し、購入予算(総額)を押し下げられます。
その結果、一般実需向けのエリアでは買い手の予算上限に合わせた価格調整(値下がり)が起こりやすくなります。 これに対し、以下の条件を満たす物件は市場価格が下落しても、抵抗力をもつことができます。
①都心5区(港、渋谷、千代田、中央、新宿)のプライムエリア:一般的なローン利用者だけでなく、自己資金が豊富な国内富裕層や海外投資家が買い手に存在するため、市場全体の流動性が落ちても価格が下がりにくい「買い支え」が発生します。
②「アート価格」と評される希少性:坪単価700万円以上、戸当たり2億円以上のブランド立地や、意匠性の高い中低層マンションなどは、市場の理論値を超えた価値(アート価格)と称され、相場の波に左右されにくい傾向があります。
「管理計画認定」など公的なお墨付きと金融・税制上の優遇
国や自治体が推進する管理水準の評価制度を取得しているマンションは、中古市場での差別化につながり、価格下落期でも高く評価される傾向があります。
①「マンション管理計画認定」の取得:自治体から適切な管理計画を有すると認定されたマンションは、市場価値の向上が期待できるだけでなく、購入者が「フラット35」等の金利引き下げ措置(当初5年間:年0.25%引き下げ等)を受けられるメリットがあります。金利上昇期において、買い手に対するアピールポイント(実質的な値下げ効果)となります。
②「優良マンション登録表示制度(東京都)」等の活用:建物性能と管理ソフト面の両方で一定水準を満たし公表されている物件は、流通市場において客観的な安心感を与えます。
維持管理体制と修繕積立金の健全性
マンションは高経年化するほど「管理の質」が価格を左右することになります。
不適切な管理は「空室増加 ➔ 資金不足 ➔ 修繕不能 ➔ 魅力低下」という致命的な負のスパイラルを招きます。
一方、以下のような管理体制や修繕計画を備えていれば、価格下落に歯止めをかけることができます。
①25年以上の長期修繕計画の策定・適時更新:中長期的な見通しに基づき計画的な維持管理を行っていること。
②修繕積立金会計の独立と潤沢な資金:管理費と修繕積立金が明確に区分され、積立金に3か月以上の著しい滞納がなく、最終年度に借入金残高がない資金計画が確立されていること。
③小規模すぎない適正な建物規模:戸数が極端に少ないと、大規模修繕時に1戸あたりの負担額が跳ね上がり、資金不足に陥るリスクが高くなります。
そこでマンションを選ぶ際は、ある程度の規模を備えた物件に絞ったほうがよいでしょう。
「売るべきか?」「買うべきか?」判断基準を考える
マンションを持っている人にとっても、これから買う人にとっても、今は判断に迷う局面です。
ここでは、売却と購入それぞれの判断基準を整理します。
都心のマンションから一戸建てに住み替える動きも見られる
売り時を判断する材料として参考になるのは、周辺の値下げ状況でしょう。
東京カンテイのデータ(2026年6月発表)によると、23区の中古マンションの流通戸数は2026年5月時点で13,758戸まで積み上がっています。継続して売り出されている物件のうち、値下げに踏み切った割合を示す「価格改定シェア」は44.2%に達しました。
都心5区(千代田・中央・港・新宿・渋谷)でも、値下げをしても成約に至らず、販売日数が長期化する傾向が強まっています。18区でも、大幅な値下げでようやく売れる事例も出てきました。
もし所有するマンションと同じエリアで、競合物件の値下げや長期売れ残りが目につくようになったら、それは相場が下がる前のサインかもしれません。
修繕積立金の面でも、見ておきたい基準があります。
新宿区の調査では、73.9%の管理組合が「段階増額積立方式」を採用しており、高経年化に伴って積立金の値上げに踏み切る組合が6割を超えています。今後5年以内に大幅な値上げや一時金徴収が予定されているなら、そのコストが発生する前に売却を検討するのもひとつの手です。
こうした事情から、都心のマンションを売却し、郊外の一戸建てへ住み替える動きも一部で見られます。ローンの残債を圧縮し、修繕リスクを手放す選択として、一定の合理性があるからです。
なお、郊外一戸建てへの住み替えはクラシエステートの得意分野です。
クラシエステート株式会社(公式サイト)
今からマンションを買うなら狙い目は「都心6区」
購入を検討している人にとって重要なのは、「焦って買わない」という点です。
在庫(流通戸数)が増えているということは、裏を返せば、買い手がじっくり物件を選べる局面に入っているということです。価格交渉の余地も生まれやすくなっています。
ただし、金利上昇によって借入可能額は下がっています。オラガ総研の試算にもあるとおり、金利が1%上がるだけで借りられる総額は1,000万円単位で縮小します。以前の相場感覚で「限界まで借りる」買い方は避け、金利がさらに2%上昇しても家計が破綻しない返済額に収めることが、購入時の最低条件です。
物件を選ぶ際は、管理面の確認も欠かせません。長期修繕計画に対して積立金が不足していないか、購入直後に一時金を請求される予定がないか、などは重要な論点です。
国土交通省の調査では、3割以上の管理組合で積立金不足が確認されています。その点、「マンション管理計画認定」を取得している物件であれば、フラット35の金利引き下げも受けられるため、管理面でも資金面でも安心材料になります。
エリアで選ぶなら、都心6区が狙い目です。ローン依存度の低い富裕層需要に支えられ、価格が崩れにくいことに加え、在庫が増えたことで、これまで手が届かなかった好立地の物件にも交渉の余地が生まれつつあるからです。
FAQ「マンションバブルは本当に崩壊する?」
ここまでの内容を踏まえ、読者からよく寄せられる疑問を、Q&A形式で整理しておきます。
Q.マンションバブルはいつ崩壊しますか?
一括りに「崩壊する」とは言えません。
新築マンションは、供給減と原価高騰により、当面は高値が続くとみられます。一方、実需層が中心の中古マンションでは、金利上昇の影響を受けて2026年後半から価格の足踏みが見え始めています。
また、前回のバブル崩壊時の教訓から、日銀は総量規制などの危険な政策は採らないと考えられますから、価格下落が進むとしても劇的に下降するとは考えにくい状況です。
つまり「崩壊」というより、新築と中古、エリアごとに明暗が分かれる「調整局面」に入ったというのが実情です。
特に都心プライムエリアは富裕層需要に支えられ、価格を維持するでしょう。
Q.今マンションを買うのはやめたほうがいいですか?
一律に「待つべき」とは言えません。
在庫(流通戸数)が増え、買い手が物件をじっくり選べる局面に入りつつあるためです。ただし、金利上昇によって借入可能額は下がっていますから、以前の感覚で「限界まで借りる」買い方は避けたほうがよいでしょう。金利が2%程度上昇しても家計が破綻しない返済額に収めることが前提になります。
Q.マンションを売るならいつがいいですか?
同じエリアの競合物件で値下げや長期売れ残りが増えてきたタイミングは、ひとつの目安になります。
また、修繕積立金の値上げや一時金徴収が近く予定されている場合は、そのコストが発生する前に売却を検討する手もあります。都心の一部では、こうした事情からマンションを売却し、郊外の一戸建てへ住み替える動きも見られます。
Q.価格が下がりにくいマンションの特徴はありますか?
大きく3つの条件があります。
①都心5区など、国内外の富裕層・投資マネーに支えられるプライムエリアであること
②「マンション管理計画認定」など公的な評価制度を取得していること
③長期修繕計画が適切に更新され、修繕積立金が健全であること
こういった条件を満たす物件は、市場全体が調整局面に入っても、価格の下支えが働きやすい傾向があります。
まとめ「売却・購入、迷ったときに立ち返りたい基準」
マンション価格は「崩壊」というより「選別」の局面に入っています。新築は供給減と原価高騰で高値が続き、中古は金利上昇の影響を受けて、実需層の予算に合わせた調整が始まっています。都心プライムエリアと、実需層中心のエリアとでは、今後の値動きに差が出やすい状況でもあります。
ここまで見てきたように、価格の先行きは一律ではありません。売却を考えるなら、周辺の値下げ状況や修繕積立金の負担時期が判断材料になります。購入を考えるなら、在庫の増加で選びやすくなっている一方、金利上昇後も無理のない返済額に収めることが前提です。管理計画認定の有無なども、物件を見極める目安になります。
「暴落を待つ」判断は現実的ではありませんが、だからこそ、感覚ではなくデータに基づいて、自分の物件や希望条件に照らして考えることが大切です。この記事で整理した基準をもとに、まずはご自身のマンションの立地や管理状況が、どちらの局面に近いかを確認してみてください。
とはいえ、マンション価格は地域相場よりも、個別の物件による違いが大きいものです。
「ではうちのマンションは?」と疑問に思ったら、クラシエステートの無料価格査定をご利用ください。しつこい営業はいっさいなしで、まず正確な机上査定をお出しします。
査定のご依頼はこちら(クラシエステート株式会社)
価格の動きはエリアや物件条件によって差が大きいため、迷ったときほど「一般論」より「自分の物件の実態」に照らして考えることをおすすめします。
それが、失敗しないマンション売却の第一歩です。
参考文献
- 国土交通省「不動産価格指数(住宅)」 https://www.mlit.go.jp/totikensangyo/totikensangyo_tk5_000085.html
- 三菱UFJ信託銀行株式会社 不動産コンサルティング部「2025年度上期 デベロッパー調査(首都圏マンション・戸建)」(2025年9月) https://tr.mufg.jp/new_assets/houjin/fudousan/pdf/fr_2025082902.pdf
- マンションリサーチ株式会社プレスリリース「東京都23区の中古マンション、流動性低下が鮮明に 価格高騰と金利上昇で『買える価格』に変化」(2026年9月4日) https://prtimes.jp/main/html/rd/p/000000241.000013438.html
- オラガ総研株式会社(牧野知弘)「2025年不動産市場の動向と課題」(財務省財務総合政策研究所、2025年3月31日) https://www.mof.go.jp/pri/research/seminar/fy2024/lm20250331.pdf
- 公益財団法人東日本不動産流通機構(レインズ)「Quarterly Market Watch Summary Report 2025.7-9 首都圏 中古住宅市場の概況」
- 株式会社東京カンテイ「中古マンション価格と各指標の推移」(2026年6月23日・2026年7月23日発表) https://www.kantei.ne.jp/wp-content/uploads/market-index.pdf
- 東京都都市整備局/株式会社不動産経済研究所「マンションの新規供給等の状況」等公表資料
- 建設物価調査会「建築費指数」
- 国土交通省「公共工事設計労務単価」
- 野澤千絵『マンション高騰の真実 都市部の「非居住化」が街を壊す』(中公新書ラクレ) https://www.chuko.co.jp/laclef/2026/08/150870.html
- 「マンションレビュー」2026年7月 全国中古マンション相場推移データ集 https://www.mansion-review.jp/pressrelease/detail/?id=312
- 新宿区「新宿区タワーマンション実態調査報告書」 https://www.city.shinjuku.lg.jp/content/000285732.pdf
- 国土交通省「令和5年度マンション総合調査結果」 https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk5_000058.html
- 東日本不動産流通機構(レインズ)過去取引データ(本文分析に使用、227件)
- SUUMO掲載データ(2026年9月時点、広尾ガーデンヒルズ売出29件を独自集計)


コメント